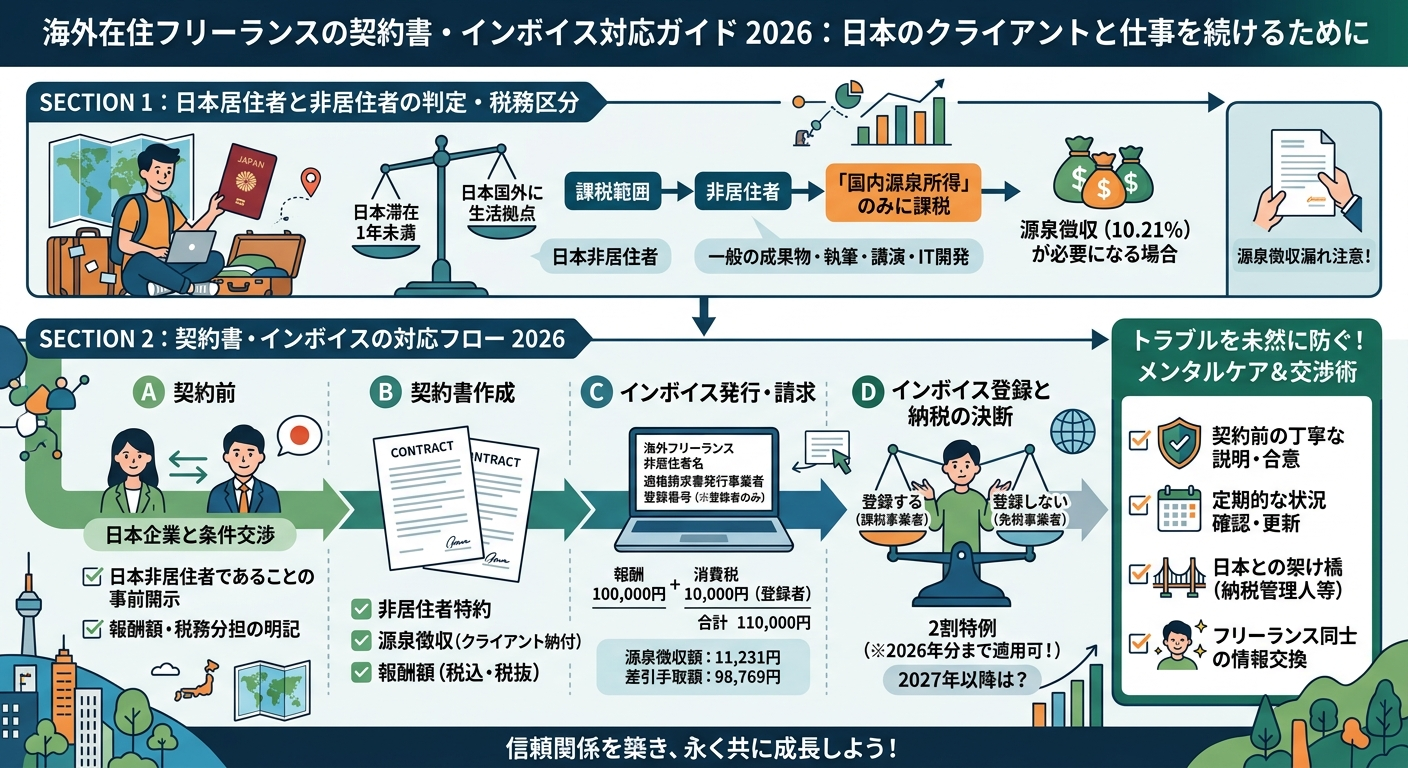
海外在住フリーランスの契約書・インボイス対応ガイド2026
日本のクライアントと仕事を続けるために
海外に住みながら日本のクライアントと働き続けるノマドワーカー・フリーランス向けに、契約書とインボイス制度の実務ポイントを整理します。
海外移住後も日本のクライアントから業務委託を受けて働くフリーランス・ノマドワーカーは増えています。その際に必ず関わってくるのが、業務委託契約書と消費税のインボイス制度です。この記事では2026年時点の実務ポイントを整理します。
海外在住フリーランスとインボイス制度の関係
インボイス制度(適格請求書等保存方式)は、請求書を送る側(売り手)が「適格請求書(インボイス)」を交付することで、受け取る側(買い手)が仕入税額控除を受けられる制度です。ここで重要なのが、海外在住の非居住者が国外で行った役務提供は、原則として消費税の課税対象外という点です。日本のクライアントに対して請求する報酬に消費税を上乗せする必要がなく、インボイス発行事業者への登録も実務上関係ないケースが多くなります。
2割特例・経過措置の期限に注意
インボイス制度に関連する負担軽減措置には期限があります。免税事業者からインボイス発行事業者になった場合の消費税負担を2割に抑えられる「2割特例」、および免税事業者からの仕入れについて一部控除を認める経過措置は、いずれも2026年9月30日までが対象期間です。これらの制度を意識して仕事をしている場合は、期限後の取り扱いを早めに確認しておきましょう。
業務委託契約書に盛り込むべき項目
- ① 業務内容と成果物の定義:何をもって業務完了とするかを明確にする
- ② 指揮監督関係の否定:フリーランス自身の裁量で業務を行う旨を明記し、雇用契約との違いを明確にする
- ③ 費用負担と責任の所在:失敗や損害が生じた場合の責任分担を定める
- ④ インボイス制度への対応:自分が適格請求書発行事業者であるかどうかを記載する
- ⑤ 報酬の支払い方法・時期:海外送金になる場合、着金までの日数や手数料負担者も明記しておくとトラブルを防げます
フリーランス新法とインボイス制度
組織に属さず働くフリーランスを保護する「フリーランス新法」では、フリーランスに対する禁止行為が定められており、インボイス制度に関連する行為(一方的な消費税分の値引き要求など)もこの規制の対象になり得ると考えられています。契約内容に不当な条件が含まれていないか、契約前に確認しておきましょう。
案件探し・契約管理の実務
海外からでも日本のクライアントとの案件をやり取りしやすくするため、フリーランス向けのマッチングプラットフォームや、電子契約サービスの活用が実務上便利です。紙の契約書を国際郵便でやり取りする必要がなく、時差のある中でもスムーズに手続きを進められます。
よくある質問
A. 国外で行った役務提供は原則として消費税の課税対象外となるケースが多いですが、業務の性質によって判定が異なる場合があります。不安な場合は税理士に確認しておくと安心です。
A. 電子契約サービスを使った契約は法的に有効です。海外在住で紙のやり取りが難しい場合、電子契約サービスの活用は実務上大きなメリットがあります。
まとめ
海外在住フリーランスにとって、インボイス制度は「自分には関係ない」と思われがちですが、正確な理解をしておくことでクライアントとのやり取りがスムーズになります。業務委託契約書には指揮監督関係の否定やインボイス対応状況を明記し、2026年9月末までの経過措置の期限も踏まえて、早めに専門家へ相談しながら実務を整えましょう。
コメント