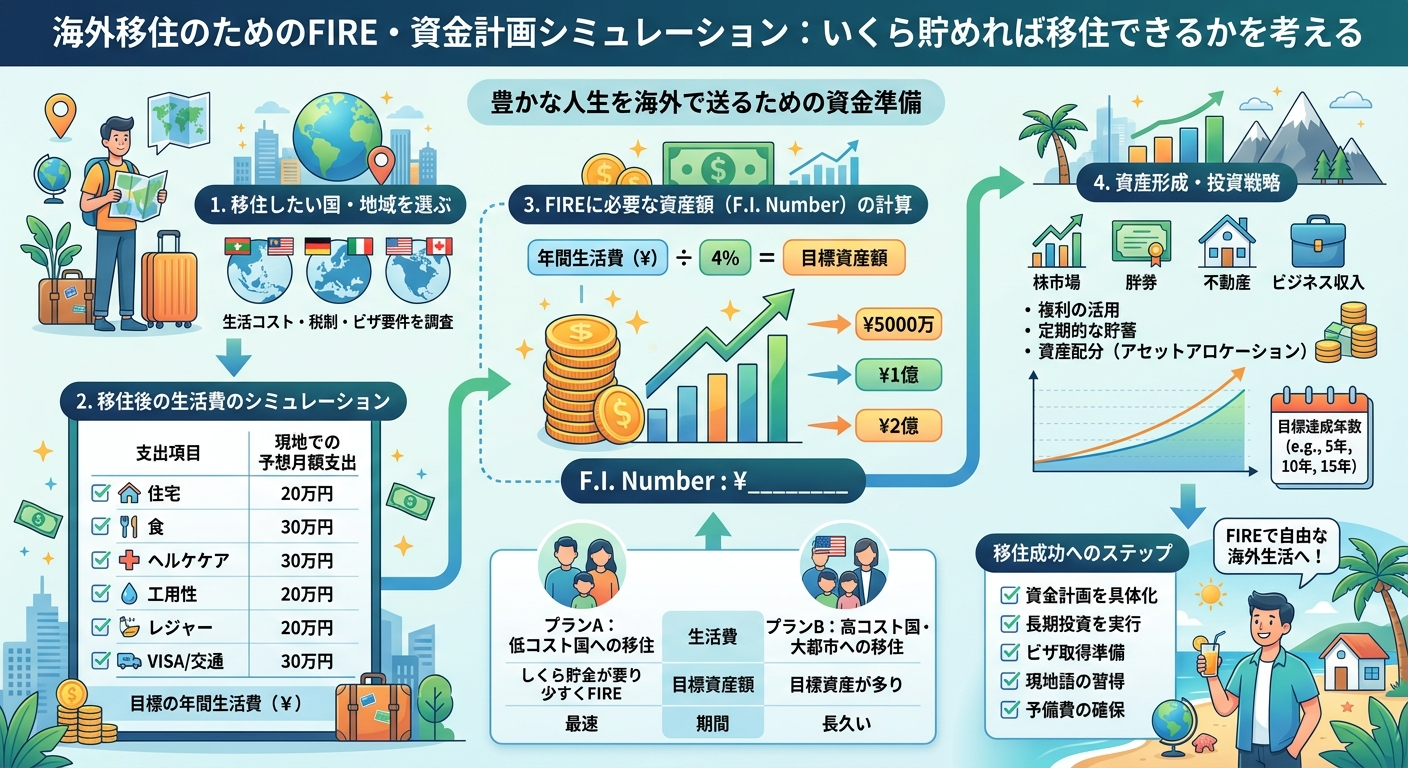
海外移住のためのFIRE・資金計画シミュレーション
「いくら貯めれば移住できるか」を考える
生活費の安い国に移住すれば、日本で目指すFIREより少ない資産で実現できる可能性があります。考え方の枠組みを整理します。
「海外移住してFIRE(経済的自立と早期リタイア)したい」と考える人が増えています。生活費の安い国を選べば、日本でFIREを目指すより必要な資産額を抑えられる可能性がありますが、為替リスクや医療費など、見落としがちな要素もあります。この記事では資金計画の考え方を整理します。
FIREの基本的な考え方
FIREでよく使われる目安が「年間支出の25倍の資産があれば、年4%の取り崩しで資産を大きく減らさずに生活できる」という考え方です(4%ルール)。ただしこれはあくまで目安であり、想定利回りや取り崩し率、インフレ率によって必要額は変わります。
| 年間生活費 | 4%ルールでの目安資産額 |
|---|---|
| 200万円(月約16.7万円) | 5,000万円 |
| 300万円(月25万円) | 7,500万円 |
| 400万円(月約33.3万円) | 1億円 |
生活費の安い国への移住で必要資産額はどう変わるか
当サイトの国別移住ガイドで紹介した通り、東南アジア諸国(マレーシア・タイ・フィリピン・ベトナムなど)では、単身の生活費を月15万〜20万円程度に抑えられるケースがあります。仮に月15万円(年180万円)で生活できるなら、4%ルールでの目安資産額は4,500万円となり、日本の都市部で生活する場合より必要資産額を抑えられる可能性があります。
見落としがちなコスト要素
- ① 為替変動リスク:資産を円建てで保有していると、円安・円高によって現地通貨換算での購買力が変動します
- ② 医療費:長期の海外旅行保険・医療保険の保険料は、年齢とともに上昇する傾向があります
- ③ ビザ更新・維持コスト:ビザの種類によっては、預金要件の維持や更新手数料が継続的に発生します
- ④ 一時帰国・緊急時の費用:家族の事情などで急な一時帰国が必要になった場合の航空券代も見込んでおく
- ⑤ 物価上昇:東南アジア諸国でも近年物価上昇が続いており、数年前の生活費情報のまま計算すると過小評価になりがちです
資金計画の立て方(フレームワーク)
- 移住候補国での月間生活費を、当サイトの国別移住ガイドなどを参考に見積もる
- 年間生活費 × 25(4%ルール)で、目安となる資産額を計算する
- ビザ取得に必要な資産要件(預金要件など)を確認し、生活資金とは別に確保できるか確認する
- 為替変動・医療費・一時帰国費用などのバッファーを上乗せする
- 非居住者になった場合のNISA・資産運用の扱いを確認し、資産の置き場所を検討する
💸 海外での生活費管理・資金移動には、手数料が明確なWiseが便利です
Wiseで海外送金を始める →よくある質問
A. 4%ルールはアメリカ株式市場のデータをもとにした目安であり、移住先の物価・為替・投資環境によって最適な取り崩し率は変わります。あくまで大まかな目安として使い、保守的に見積もることをおすすめします。
A. 生活費だけを見れば必要資産額を抑えられる可能性がありますが、ビザの資産要件、医療費、為替リスクなど、生活費以外のコストも含めて総合的に判断する必要があります。
まとめ
海外移住×FIREは、生活費の安い国を選ぶことで必要資産額を抑えられる可能性がある一方、為替リスク・医療費・ビザ維持コストなど、日本での生活とは異なる変数が加わります。単純な生活費の比較だけでなく、複数の要素を織り込んだ資金計画を立てることが、移住後の安心につながります。
コメント