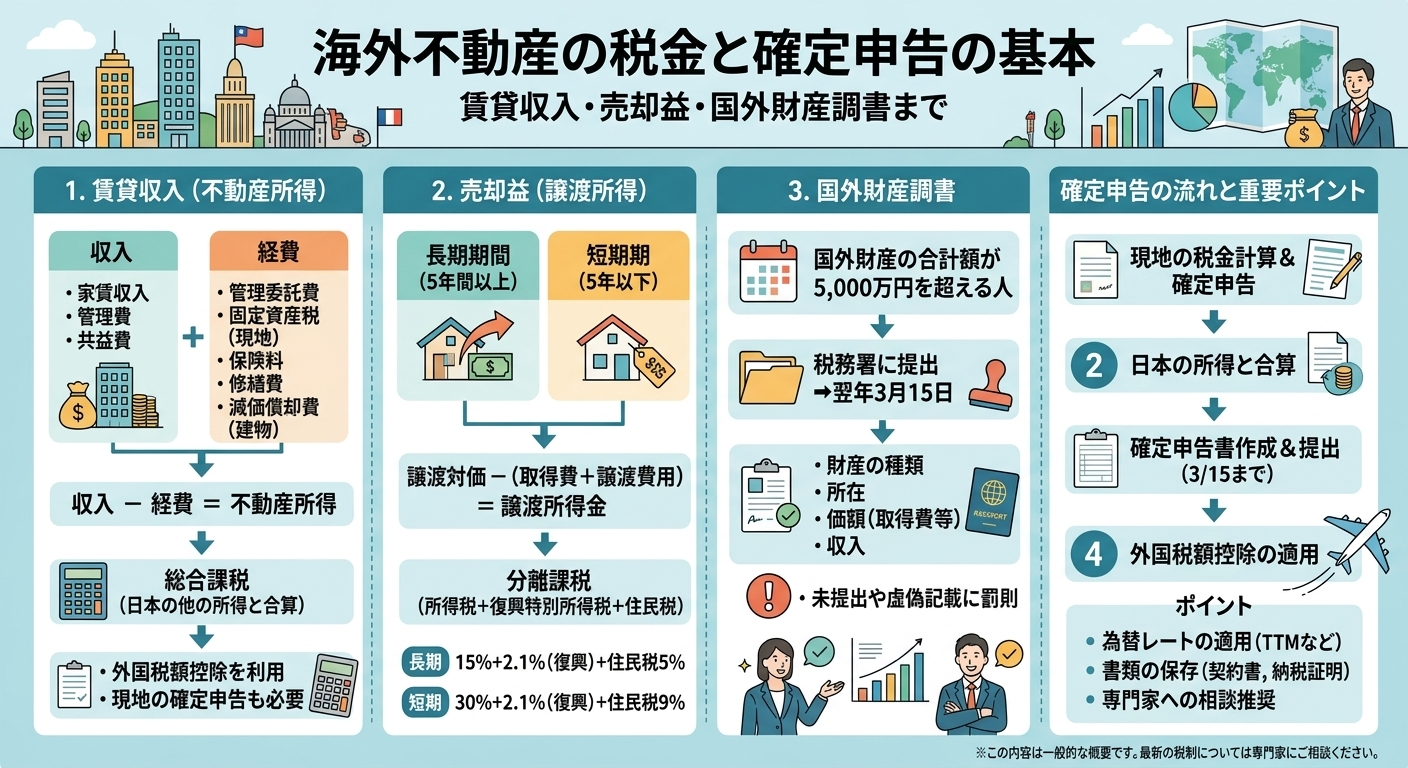
海外不動産の税金と確定申告の基本
賃貸収入・売却益・国外財産調書まで
海外の不動産を持つと、日本でも申告が必要です。収入・売却・保有それぞれで、押さえておきたい税金のポイントを整理します。
海外不動産は「現地で税金を払えば終わり」ではありません。日本の居住者は、世界中で得た所得が日本の課税対象(全世界所得課税)になります。申告を忘れると、後から追徴課税や延滞税になるおそれがあります。
税金が関わる3つの場面
| 場面 | 日本での主な扱い | ポイント |
|---|---|---|
| 家賃収入を得る | 不動産所得として確定申告(他の所得と合算) | 経費(管理費・固定資産税・減価償却など)を差し引ける |
| 売却して利益が出る | 譲渡所得として申告(分離課税) | 所有期間が5年を超えるかで税率が変わる。為替の影響も反映される |
| 保有している | 一定額を超えると「国外財産調書」の提出が必要 | 12月31日時点の財産が対象。期限は翌年3月15日 |
1. 家賃収入:不動産所得として申告
海外の賃貸収入は、日本で不動産所得として申告します。収入と経費は、取引時の為替レートで円に換算して計算します。現地で納めた所得税は、二重課税を避けるための外国税額控除(または必要経費への算入)が使える場合があります。
2. 売却益:譲渡所得(所有期間で税率が変わる)
- 5年を超えて所有(長期):税率は低めに設定されています
- 5年以下(短期):税率は高めになります
所有期間は、売却した年の1月1日時点で判定します。また、為替差益も含めて円換算で計算するため、現地通貨では利益が出ていても円換算では損益が変わることがあります。売却時の現地での譲渡益課税と、日本での課税の調整も確認が必要です。
3. 国外財産調書:5,000万円超なら提出
12月31日時点で、国外にある財産の合計が5,000万円を超える場合は、翌年3月15日までに「国外財産調書」を税務署へ提出します。不動産のほか、預金や有価証券も合計に含まれます。提出を忘れたり、虚偽の記載をしたりすると、罰則や加算税の対象になる場合があります。
4. 相続税:海外不動産も対象
日本の居住者が亡くなった場合、海外の不動産も相続税の対象です。評価の方法は国内と異なり、相続税の節税を主な目的とした購入は、評価の見直しを受ける場合があるとされています。相続を意識した購入は、事前に税理士へ相談してください。
申告前のチェックリスト
- □ 収入・経費の記録(現地の契約書・請求書・領収書)を保存している
- □ 円換算のレートと換算の日付を記録している
- □ 現地で納めた税金の証明書類を持っている
- □ 12月31日時点の国外財産の合計額を確認した(5,000万円超か)
- □ 中古建物の損益通算の制限を確認した
- □ 海外不動産に詳しい税理士に相談した
収支の管理は、会計ソフトを使うと楽になります。ソフトの選び方は確定申告ソフトの比較記事も参考にしてください。

よくある質問
A. 不要ではありません。日本の居住者は全世界所得が課税対象のため、日本でも申告が必要です。現地で納めた税は、外国税額控除などで調整できる場合があります。
A. 所得の金額や他の収入の状況によって、申告が必要かどうかが変わります。判断が難しい場合は、税務署か税理士に確認してください。
A. 日本の非居住者になると、課税の範囲が変わります。海外在住者が日本の不動産を持つ場合は、海外在住者が日本の不動産を持つ場合の注意点をご覧ください。
まとめ
海外不動産は、家賃・売却・保有・相続のそれぞれで日本の税金が関わります。特に「全世界所得課税」「中古建物の損益通算の制限」「国外財産調書」の3点は見落としやすいポイントです。購入前から税理士に相談し、記録を残す習慣をつけておきましょう。購入前の情報収集には、東南アジア不動産の外国人購入ルール比較もあわせてご覧ください。
コメント