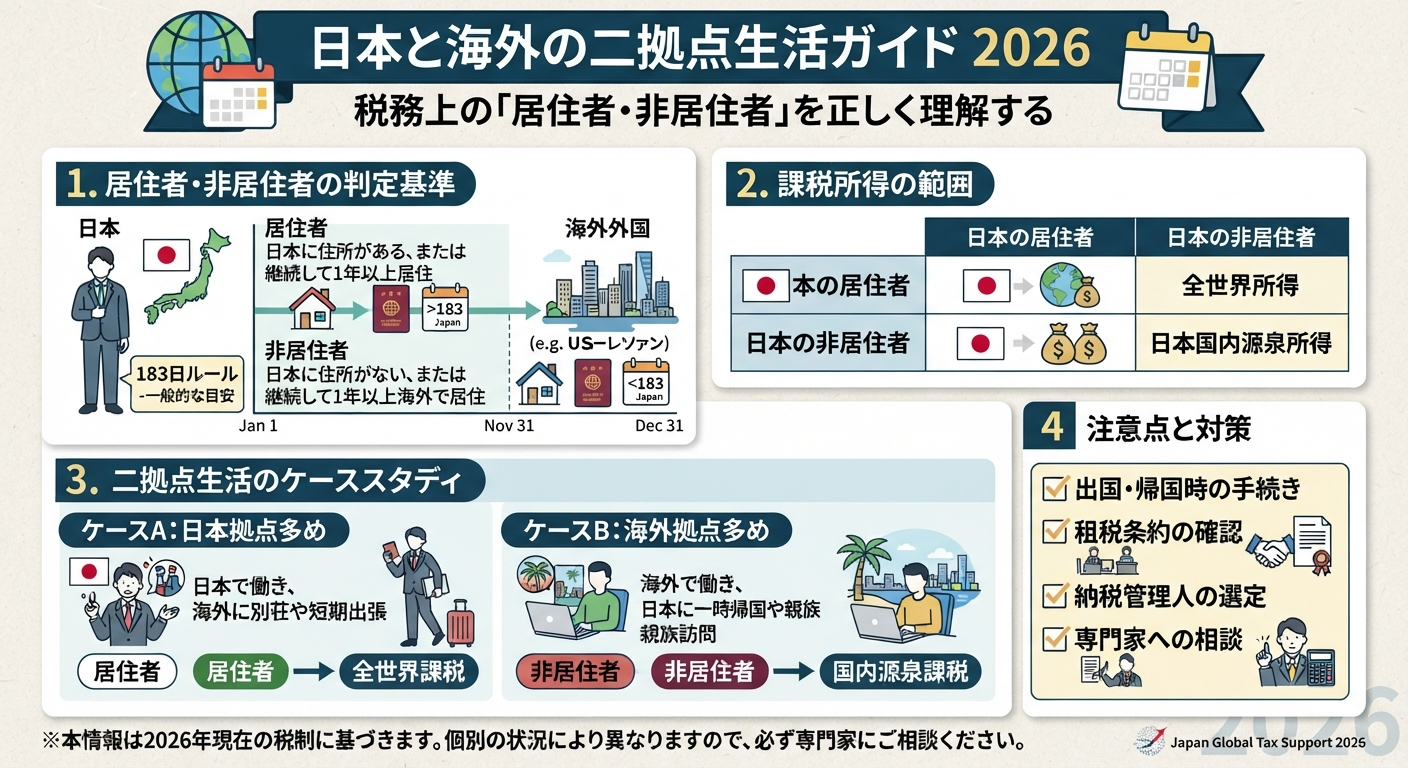
日本と海外の二拠点生活ガイド2026
税務上の「居住者・非居住者」を正しく理解する
日本と海外を行き来する暮らしで最も重要なのが、税務・社会保険上の居住地の扱いです。
日本と海外を行き来する二拠点生活は、リモートワークの普及で現実的な選択肢になりました。一方で、「どちらの国の居住者になるか」によって、税金・年金・健康保険の扱いが大きく変わります。
居住者と非居住者の違い
日本の所得税では、国内に住所を有する、または現在まで引き続き1年以上居所を有する個人を「居住者」とし、それ以外を「非居住者」と区分します。住所は「生活の本拠」で判断され、滞在日数だけでなく、家族・職業・資産の所在など総合的に判断されます。
| 区分 | 課税の範囲 |
|---|---|
| 居住者 | 原則として全世界の所得が課税対象 |
| 非居住者 | 原則として日本国内で生じた所得(国内源泉所得)のみ |
二拠点生活で確認すべきこと
- 住民票の扱い:1年以上海外で生活する場合は海外転出届の対象。短期の往復なら通常は転出しない
- 国民健康保険・年金:住民票を海外転出すると資格を喪失する。転出しない場合は保険料の支払いが継続
- 滞在先国の税制:滞在日数によっては滞在先でも居住者扱いになり、二重課税の調整が必要になる場合がある
- ビザ・滞在許可:ビザなし滞在の上限日数を超えないよう管理する
短期の海外滞在を重ねる働き方は、海外ワーケーション特集も参考になります。確定申告の実務は確定申告・二重課税ガイドで解説しています。
💸 海外への送金・生活費の管理には、手数料が明確なWiseが便利です
Wiseで海外送金を始める →二拠点生活のパターン別の考え方
二拠点生活といっても、滞在の配分や生活の中心によって、税務・社会保険上の扱いが変わる可能性があります。以下は一般的な考え方の整理であり、実際の判定は個別の事情で異なります。
| パターン | 生活の中心 | 検討すべき点 |
|---|---|---|
| 日本を拠点に、年数回の海外滞在 | 日本 | 住民票・国保・年金は基本的に継続。滞在先の滞在可能日数の管理 |
| 日本と海外を半年ずつ | 判断が分かれやすい | 家族・住居・仕事の所在、滞在日数などを総合して判断。専門家への相談が必須 |
| 海外を拠点に、年数回の日本帰国 | 海外 | 海外転出届、国保・年金の資格喪失、日本滞在時の医療の備え |
日本の社会保険・住民票の選択肢
- 住民票を日本に残す:国民健康保険・年金は継続。保険料・住民税の支払いが続く一方、日本の医療を使いやすい
- 住民票を海外転出する:国保・年金の資格を喪失。帰国時の医療は自費や海外旅行保険等で備える必要がある
- 日本滞在時の再加入:非居住者が日本で国保に加入するには転入届が必要で、滞在が1年未満だと受け付けない自治体が多い
日本側で準備しておきたいこと
- 銀行口座・クレジットカード:住所変更や、海外居住者への対応可否を各社で確認。詳しくは海外での銀行口座開設ガイドへ
- 郵便物の受け取り:家族への転送や、電子化できるものは電子化しておく
- 日本の携帯番号:認証用に維持する人が多い。海外転出後の契約可否は事業者に確認
- 納税管理人:非居住者で日本に不動産や所得が残る場合、納税管理人の選定が必要になることがある
滞在日数の管理方法
二拠点生活では、国ごとの滞在日数の記録が重要です。パスポートの出入国スタンプは電子化で押されない国もあるため、航空券・出入国記録・カレンダーなどで自分でも記録を残しておくと安心です。ビザなし滞在には国ごとに上限日数があり、超過すると罰則や入国拒否の対象になることがあります。
家族帯同の場合の注意点
子どもがいる場合は、学校の選択(日本の学校・現地校・インターナショナルスクール)が二拠点生活の最大の制約になります。詳しくは子どもの海外転校ガイドをご覧ください。
始める前の確認リスト
- 勤務先・取引先の理解:リモートワークの条件、就業規則上の海外勤務の扱い
- 滞在先のビザ・就労の可否:観光ビザでの就労が認められない国もある
- 家族・住居の方針:日本の家をどうするか(維持・賃貸・売却)、滞在先の住居確保
- 資金と通貨の管理:二国分の生活費、為替リスク、送金手段
- 将来の見直しタイミング:1年ごとなど、続けるかを点検する時期を決める
よくある失敗パターン
二拠点生活では、「どちらの国にも十分に所属していない」状態になりがちです。日本の保険・年金の扱いを確認せずに滞在を長期化したり、滞在先のビザの上限日数を超過したり、納税の手続きを後回しにしたりすることが典型的な失敗です。始める前に、専門家に一度相談して全体像を押さえておくことが、長く続けるための近道です。

よくある質問
A. 日本の所得税の居住者判定は、滞在日数だけで決まるわけではなく、「生活の本拠」がどこにあるかを総合的に判断します。個別の判断は税理士に確認してください。
A. 滞在が短期で、生活の本拠が日本にあると判断される場合は残すのが一般的です。ただし保険料・住民税は継続して発生します。
A. 所得の種類や居住者・非居住者の区分によります。海外で得た所得がある場合や、複数国で収入がある場合は、申告が必要になることが多いため、税理士に確認してください。
A. 住民税は1月1日時点の住所で課税が判断されるのが一般的です。転出のタイミングによって課税の有無が変わるため、自治体に確認してください。
まとめ
二拠点生活では、住民票・税・社会保険の扱いが居住地の判定に連動します。始める前に専門家へ相談し、制度の面から無理のない形を設計しましょう。
コメント