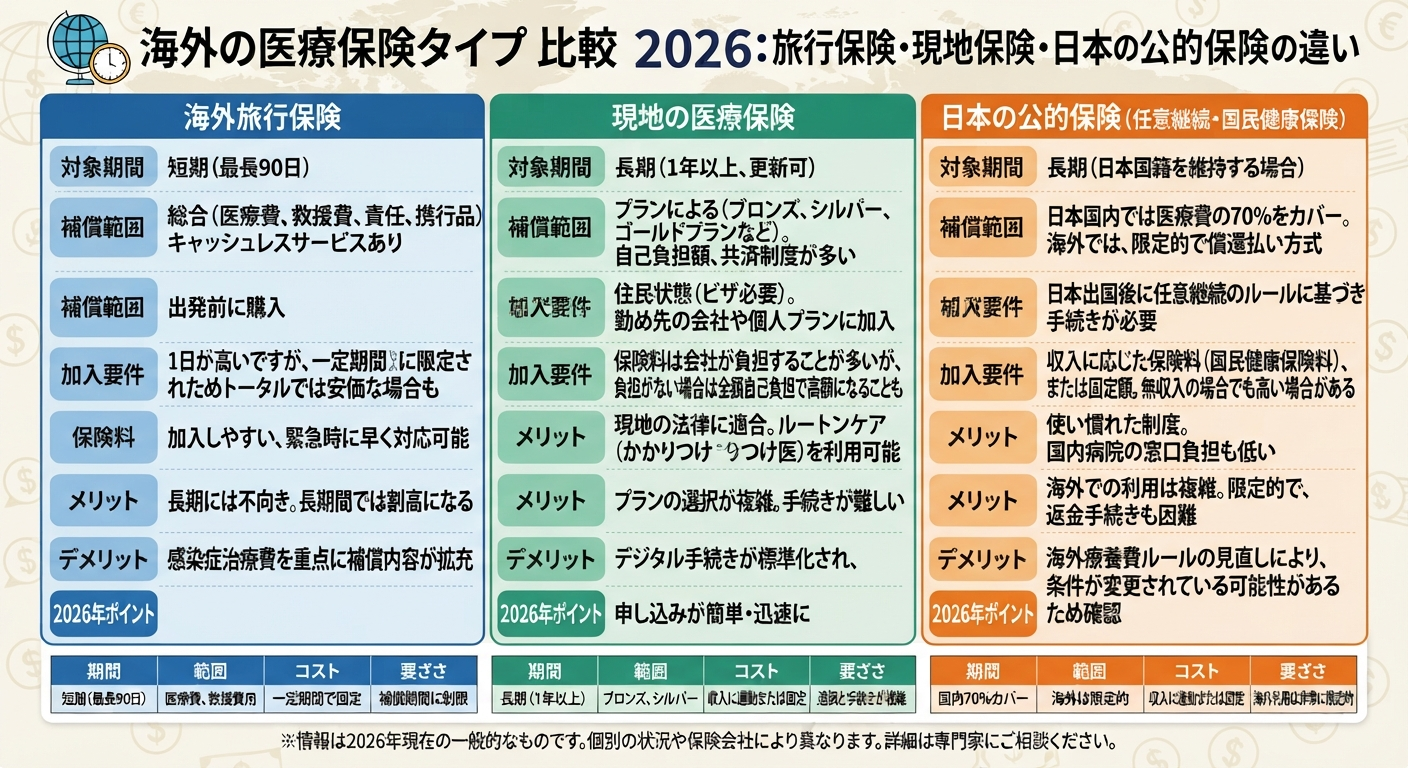
海外の医療保険タイプ比較2026
旅行保険・現地保険・日本の公的保険の違い
滞在期間や立場によって、使える保険はまったく変わります。タイプ別に整理します。
海外で病気やケガをすると、医療費が高額になる国も少なくありません。この記事では、海外旅行保険・現地の民間保険・日本の公的医療保険の違いを整理し、自分に合う備え方を考えます。
3つのタイプの比較
| タイプ | 主な対象 | 特徴 |
|---|---|---|
| 海外旅行保険 | 短期滞在・出張・ワーホリ等 | 加入が手軽。長期滞在では保険期間に上限がある商品も |
| 現地・国際医療保険 | 長期滞在・移住者 | 滞在国の医療に対応。保険料は年齢・補償範囲で変動 |
| 日本の公的医療保険 | 日本に住民票がある人/会社の赴任者 | 国保は海外転出届で資格喪失。会社の健康保険は赴任形態で扱いが異なる |
日本の公的保険はどうなる?
- 国民健康保険:住民票を海外転出すると資格を喪失。1年未満の滞在で転出しない場合は資格が継続し、保険料も発生する
- 海外療養費:日本の保険加入者が短期の海外滞在中に治療を受けた場合に、一定の払い戻しを申請できる制度(長期居住者向けではない)
- 会社の健康保険:日本の会社に籍を置いたままの赴任は継続されることが多いが、給与の支払い元や転籍の有無で扱いが変わる
具体的な保険の選び方は、海外在住者・駐在員のための医療保険完全ガイドもあわせてご覧ください。
保険を選ぶ7つのチェックポイント
- 補償の上限額:治療費の上限が滞在国の医療費水準に見合っているか
- キャッシュレス診療:提携病院で自己負担なしで受診できるか。立替払いが必要かどうか
- 既往症・持病:補償対象外になる条件、告知義務の範囲
- 歯科・妊娠・出産:対象になるかどうか。妊娠関連は補償外のことが多い
- 緊急搬送・帰国費用:救援者費用や、医療搬送の補償があるか
- 免責・自己負担:免責金額や自己負担割合の設定
- 更新条件・年齢:更新時の条件変更や、年齢による保険料の上がり方
立場別の組み合わせ例
| 立場 | 考えられる組み合わせ |
|---|---|
| 短期出張・旅行 | 海外旅行保険(クレジットカード付帯の補償内容も確認) |
| 留学・ワーキングホリデー | 海外留学保険(ビザの条件を満たすもの)+必要に応じて現地保険 |
| 会社の駐在員 | 会社の制度(社会保険の継続・海外赴任者向け保険)を確認し、不足分を補う |
| 現地採用・移住者 | 現地の公的制度または国際医療保険+日本帰国時の備え |
| リタイア移住 | 年齢制限・保険料の上昇、既往症の扱いを重視して国際医療保険を比較 |
海外療養費の仕組み
日本の公的医療保険に加入している人が、短期の海外滞在中に病気やケガで治療を受けた場合、申請により一定額の払い戻しを受けられる制度があります。ただし、払い戻し額は「日本国内で同じ治療を受けた場合の保険診療の基準」で算定されるため、実際に支払った金額より少なくなるのが一般的です。申請には、診療内容明細書・領収明細書(日本語訳つき)などが必要です。現地の病院で、これらの書類を発行してもらえるよう、受診時に確認しておきましょう。
保険金請求の基本的な流れ
- ① 受診前に保険会社へ連絡:キャッシュレス診療の可否、必要な手続きを確認
- ② 領収書・診断書を必ず保管:治療内容・金額が分かる書類が請求に必要
- ③ 帰国後(または滞在中)に請求:請求の期限が決まっている商品もある
帰国後は、住民票の転入届とあわせて、国民健康保険や年金への再加入手続きが必要になります。
加入時期とタイミングの注意
海外旅行保険は、出国前に加入するのが基本です。一部の商品では、出国後の加入に制限があります。長期滞在の国際医療保険は、到着前に加入しておかないと、待機期間が設けられている場合もあります。また、保険の開始日が渡航日より後になっていないか、更新時に条件が変わらないかも確認しておきましょう。
帰国時の再加入手続き
- 住民票:転入届を提出して住民登録を再開
- 国民健康保険:転入届と同時に加入手続き。勤務先の健康保険に加入する場合は会社が手続き
- 年金:国民年金または厚生年金への再加入手続き
よくある質問
A. 1年以上の海外滞在で住民票を海外転出する場合は資格を喪失します。短期で転出しない場合は継続しますが、詳細は自治体に確認してください。
A. 商品によって保険期間の上限があります。長期滞在では現地・国際医療保険も含めて検討するのが一般的です。
A. 補償内容・金額・期間に上限があることが多く、長期滞在や高額な治療には不足する場合があります。付帯条件(利用付帯・自動付帯)も含めて確認してください。
A. 商品によって、告知内容に応じた引き受けの可否や、補償対象外の条件が異なります。加入前に必ず確認しましょう。
まとめ
海外の医療保険は、滞在期間と立場によって最適解が変わります。日本の公的保険の扱いを確認した上で、民間保険で補う設計にしましょう。
コメント